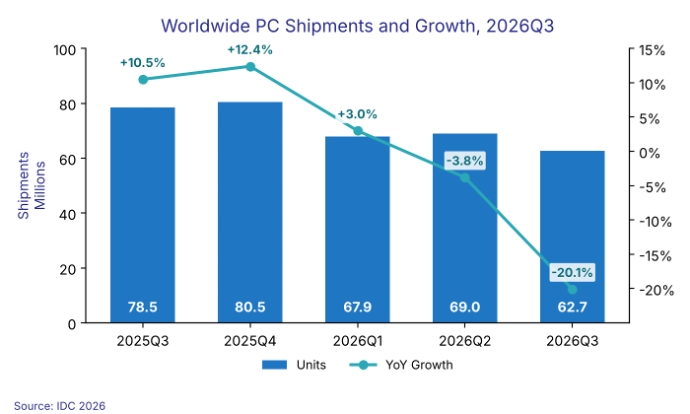
Le spedizioni mondiali di PC hanno registrato nel terzo trimestre del 2026 un calo del 20,1% rispetto allo stesso periodo dello scorso anno, attestandosi a 62,7 milioni di unità. Un vero e proprio tracollo. Lo indicano i risultati preliminari di IDC, diffusi l'8 ottobre. È il secondo trimestre consecutivo in negativo, con una flessione molto più marcata rispetto al -3,8% del secondo trimestre. Rispetto ad aprile-giugno, inoltre, le consegne sono scese del 9,1%, in controtendenza con lo schema abituale che vede il terzo trimestre superare il secondo.
Il conto della crisi
Secondo IDC, all'origine del rallentamento c'è soprattutto il cosiddetto pull-in: produttori e canali di distribuzione hanno fatto scorte nella prima parte dell'anno per mettersi al riparo dagli aumenti di prezzo legati ai costi della memoria.
Questa corsa agli acquisti ha gonfiato le spedizioni dei primi mesi, ma ha di fatto sottratto volumi al secondo semestre. Nel terzo trimestre la distribuzione si è quindi dedicata soprattutto a smaltire le giacenze, frenando tutto. A questo si aggiungono i persistenti problemi di approvvigionamento e prezzi più alti, che l'istituto collega anche alla crescita dei data center dedicati all'intelligenza artificiale, che stanno fagocitando il mercato.
"Quello che vediamo è il risultato di un forte pull-in nella prima metà dell'anno", ha spiegato Jitesh Ubrani, research director per i dispositivi consumer di IDC. Produttori e canali, ha osservato, hanno caricato i magazzini per anticipare gli aumenti, alterando i normali cicli del mercto. Ora i distributori temono di ritrovarsi con troppe scorte in un mercato in cui i prezzi elevati frenano la domanda.
Chi ha perso di più
Il calo non ha colpito tutti allo stesso modo. Lenovo, HP Inc e Dell Technologies hanno registrato flessioni più nette e, insieme, hanno ceduto 4,2 punti di mercato. Lenovo resta prima con 14,9 milioni di unità (-22,6%) e una quota del 23,8%. HP Inc scende a 10,3 milioni (-30,9%), con il 16,5% del mercato, mentre Dell si ferma a 7,6 milioni (-25%) e al 12,1%. Hanno tenuto meglio Apple, a 5,9 milioni di unità (-11,3%) e con una quota salita al 9,5%, e ASUS, a 5,5 milioni (-8,6%) e all'8,7%. Gli altri produttori, nel complesso, totalizzano 18,4 milioni di unità (-14%).
La situazione potrebbe avere un effetto lenitivo sul consumo, dato che l'aumento delle scorte potrebbe comportare delle promozioni interessanti. Ma, avverte Ubrani, "non ci aspettiamo prezzi neanche lontanamente vicini a quelli di un anno fa". Il rischio principale, secondo IDC, è il quadro macroeconomico, peggiorato rispetto al trimestre precedente. Il rischio è che le prospettive dei prossimi trimestri "peggiorino prima di migliorare". Un'economia più debole potrebbe comprimere ulteriormente la domanda e appesantire l'orizzonte per la parte restante del 2026 e per il 2027.
