Della crisi delle RAM si parla ormai da tanto tempo. C'è chi cerca nuove strategie per compensare i rincari, chi si ritrova costretto ad aumentare i prezzi dei propri prodotti e chi, invece, mostra un certo scetticismo nei confronti della crisi. Tuttavia, c'è un elemento che accomuna molte delle informazioni condivise finora: i ripetuti allarmi dei produttori, secondo cui la carenza di memorie è destinata a protrarsi ancora a lungo. SK hynix, in particolare, continua a ribadire che lo squilibrio tra domanda e offerta di chip di memoria potrebbe persistere fino al 2030. Una data che non lascia molto spazio all'ottimismo, soprattutto per chi deve acquistare un nuovo PC o aggiornare quello che possiede già.
Ma perché SK hynix continua a insistere su questa previsione? Quali sono le ragioni concrete dietro questa carenza e quali interessi economici potrebbero entrare in gioco? Soprattutto, siamo davvero di fronte a una crisi destinata a durare così a lungo oppure esistono elementi che potrebbero ridimensionare questo scenario? Cerchiamo di fare il punto della situazione, analizzando le dichiarazioni dei produttori, le previsioni del mercato e le possibili conseguenze per i consumatori.
Una carenza destinata a durare a lungo, secondo SK hynix
Partiamo dalla notizia più recente. Il 28 ottobre SK hynix ha presentato i risultati finanziari del terzo trimestre del 2026, tornando a sottolineare le difficoltà nel soddisfare una domanda di memorie in costante crescita. Secondo l'azienda, i processi produttivi più avanzati sono complessi da sviluppare e perfezionare, mentre la costruzione di nuovi stabilimenti richiede anni prima di tradursi in un aumento significativo della produzione. Non basta quindi decidere di investire per ottenere immediatamente più chip: servono infrastrutture, macchinari specializzati e soprattutto tempo per portare gli impianti alla piena operatività.
A risentire maggiormente di questa situazione sono le HBM (High Bandwidth Memory), memorie ad alta larghezza di banda utilizzate soprattutto negli acceleratori destinati all'intelligenza artificiale. Si tratta di componenti fondamentali per gestire gli enormi volumi di dati elaborati dai sistemi IA e la cui produzione richiede processi di assemblaggio particolarmente complessi. SK hynix ha spiegato che la domanda dei clienti supera ampiamente i volumi che riesce a fornire e che alcuni stanno valutando configurazioni con meno strati di memoria per ottenere un maggior numero di moduli a parità di capacità produttiva, così da poter completare più acceleratori.
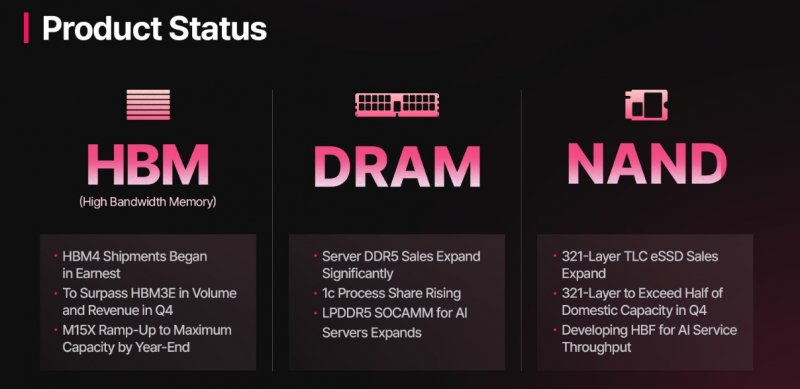
L'azienda prevede che nel 2027 la crescita dell'offerta di DRAM si attesterà intorno al 25%, mentre quella della NAND resterà al di sotto del 20%, su livelli simili a quelli di quest'anno. Si tratta comunque di incrementi significativi, che non garantiscono però un riequilibrio del mercato: se la domanda cresce ancora più rapidamente, anche una produzione maggiore può rivelarsi insufficiente. SK hynix ha inoltre individuato un circolo virtuoso che potrebbe sostenere la crescita del settore per diversi anni.
I guadagni di produttività e la generazione di nuovi ricavi legati all'intelligenza artificiale, in ambiti come lo sviluppo software, il servizio clienti e i motori di ricerca, favoriscono una maggiore adozione di queste tecnologie, che a sua volta stimola ulteriori investimenti nelle infrastrutture.
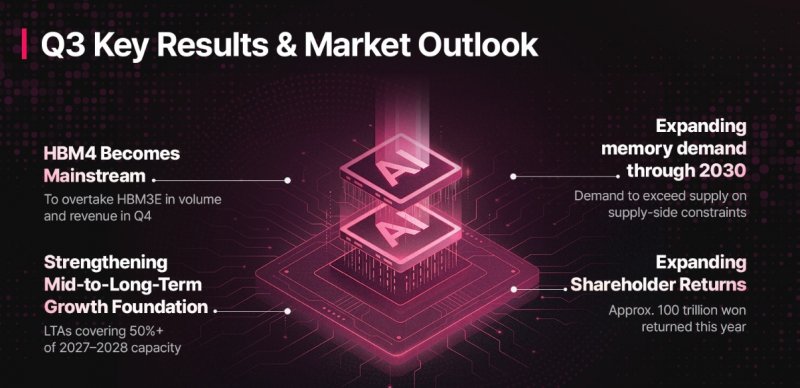
Secondo l'azienda, il mercato globale dei data center dedicati all'IA continuerà a crescere in modo costante man mano che gli investimenti si estenderanno dalle prime grandi aziende tecnologiche alle imprese in generale e alle iniziative promosse a livello nazionale. Il problema, secondo SK hynix, è che l'offerta non riesce a tenere il passo con questa espansione. Considerando la complessità dei processi produttivi più avanzati e i lunghi tempi necessari per realizzare nuovi impianti, l'azienda prevede che la situazione di domanda superiore all'offerta possa persistere fino al 2030.
Cosa sta causando la crisi delle memorie?
Come anticipato, non è la prima volta che SK hynix lancia un allarme di questo tipo. Già a marzo Chey Tae-won, presidente del gruppo SK, aveva avvertito che la carenza globale di wafer per semiconduttori avrebbe potuto protrarsi fino al 2030, soprattutto a causa della domanda legata all'intelligenza artificiale. A luglio, inoltre, il CEO di SK hynix, Kwak Noh-jung, aveva indicato il 2027 come l'anno potenzialmente peggiore per la disponibilità di memorie, prevedendo ancora una volta che la domanda avrebbe continuato a superare la capacità produttiva dell'azienda anche oltre il 2030.
Ma in cosa consiste esattamente questa crisi delle RAM? Facciamo un passo indietro per capire meglio le dinamiche che la alimentano. Alla base c'è uno squilibrio tra la quantità di memorie richiesta dal mercato e quella che i produttori riescono effettivamente a fornire. A giocare un ruolo cruciale è soprattutto la corsa all'intelligenza artificiale, che sta spingendo le aziende a investire in enormi data center, i quali hanno bisogno di grandi quantità di memoria per funzionare. La domanda non riguarda soltanto le HBM utilizzate dagli acceleratori IA, ma anche le DRAM tradizionali impiegate nei server e nei dispositivi elettronici, oltre alle memorie NAND utilizzate principalmente per archiviare dati negli SSD.
È importante distinguere queste tecnologie per non fare confusione: le HBM e le DDR5 appartengono entrambe alla famiglia delle DRAM, ma sono progettate per impieghi differenti. La NAND, invece, è una memoria flash destinata soprattutto all'archiviazione. La pressione esercitata dalla domanda di IA può quindi avere conseguenze diverse a seconda della categoria. Per i consumatori, tuttavia, il risultato rischia di essere simile: quando le forniture si restringono e i costi dei componenti aumentano, acquistare RAM per un PC può diventare più costoso.
È quanto sta accadendo con le DDR5, che purtroppo hanno registrato rincari particolarmente marcati. Inoltre, se una quota crescente delle risorse produttive viene destinata ai prodotti più richiesti dai grandi operatori dei data center, potrebbe rimanere meno capacità disponibile per le memorie destinate al mercato consumer. SK hynix aveva già dichiarato di aver sostanzialmente allocato la produzione prevista per il 2026. Nell'ultimo trimestre ha inoltre comunicato di aver sottoscritto contratti di fornitura a lungo termine con 14 grandi clienti, che coprono oltre il 50% della capacità produttiva prevista per il 2027 e il 2028.
Sommando gli accordi già conclusi alla domanda ancora in fase di negoziazione, l'azienda considera sostanzialmente impegnati i volumi di DRAM e HBM fino al 2029. Nel frattempo, il produttore sta investendo per aumentare la capacità produttiva, ma gli effetti di questi interventi non saranno immediati. Il CEO aveva già avvertito a luglio che il 2027 potrebbe rappresentare il momento più critico per la disponibilità di memorie.
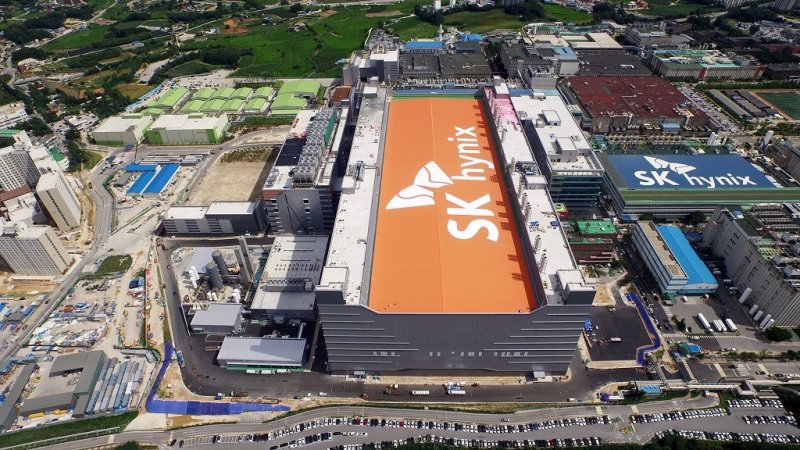
Si tratta chiaramente di previsioni da seguire con la dovuta cautela, senza considerarle certezze assolute. In ogni caso, il quadro attuale è particolarmente favorevole per i produttori di memoria: nell'ultimo trimestre SK hynix ha registrato ricavi per oltre 104.000 miliardi di won e un utile operativo superiore a 83.000 miliardi, con un margine operativo dell'80%. Anche Samsung ha annunciato risultati record per il terzo trimestre, sostenuti dal boom dei semiconduttori legati all'IA.
Questi numeri mostrano quanto la domanda di memoria stia contribuendo alla redditività del settore, ma non dimostrano da soli che la carenza sia volutamente "gonfiata". Per capire meglio la situazione bisogna guardare anche alle strategie produttive e alle diverse previsioni formulate dagli operatori del mercato. Un recente rapporto di TrendForce, pubblicato a luglio, ha previsto che nel 2027 la disponibilità di DRAM rimarrà particolarmente limitata, proprio a causa della domanda dei server IA e della crescente quota di capacità destinata alle HBM. Per la NAND, invece, lo scenario potrebbe essere diverso: l'arrivo di nuova capacità produttiva e il miglioramento delle tecnologie di fabbricazione potrebbero contribuire ad allentare le tensioni nella seconda metà del 2027.
Un'altra stima che ha fatto discutere è quella presentata ad aprile dal CEO di Dell, secondo cui il fabbisogno di memoria del mercato degli acceleratori IA potrebbe crescere fino a 625 volte entro il 2028 rispetto al riferimento utilizzato nel suo esempio. Il calcolo combina due fattori: una quantità di memoria per singolo acceleratore potenzialmente 25 volte superiore e un numero di acceleratori installati anch'esso in crescita di circa 25 volte. Non si tratta quindi di una previsione sulla domanda globale di tutte le RAM, ma di uno scenario specifico relativo all'espansione dell'infrastruttura IA.
Non tutti hanno la stessa visione
Non tutti gli operatori condividono necessariamente la stessa visione sul futuro del mercato. Alcune aziende che acquistano memorie per realizzare PC e altri dispositivi hanno infatti una prospettiva diversa rispetto a chi le produce. Il CEO di Acer, Jason Chen, ha espresso aspettative più ottimistiche sull'evoluzione della situazione, indicando la possibilità che le tensioni sulle forniture si attenuino. In un'intervista con DigiTimes, ha affermato che i principali produttori di memoria avrebbero interesse a mantenere elevati i propri margini di profitto e che, proprio per questo, starebbero enfatizzando i timori legati a una carenza destinata a durare fino al 2030. Una crisi gonfiata, insomma.
C'è poi un elemento ancora più delicato. A giugno è stata depositata negli Stati Uniti una class action contro Samsung, SK hynix e Micron, accusate di aver coordinato le proprie strategie per limitare l'offerta di DRAM e mantenere elevati i prezzi. Secondo le accuse, le aziende avrebbero ridotto la produzione di memorie tradizionali, accelerando contemporaneamente il passaggio verso le HBM e abbandonando progressivamente alcuni segmenti, come quelli delle DDR3 e DDR4.
I querelanti sostengono che queste scelte avrebbero contribuito a restringere artificialmente l'offerta e ad alimentare i rincari. Si tratta, però, di accuse contenute in un procedimento giudiziario, non di fatti accertati.
Quali sono i vantaggi di una crisi che dura anni?
Viene quindi spontaneo chiedersi quali vantaggi economici possano derivare da una situazione simile. Le ipotesi sono diverse, ma devono essere prese con le pinze. Il primo elemento riguarda il potere contrattuale. Quando la domanda supera l'offerta e i grandi clienti temono di non riuscire a ottenere i componenti necessari, possono essere più propensi a sottoscrivere accordi pluriennali per garantirsi forniture stabili. Per i produttori, questi contratti offrono una maggiore visibilità sulla domanda futura e possono facilitare la pianificazione degli investimenti.
Samsung, per esempio, punta a coprire con accordi di fornitura a lungo termine una quota compresa tra il 60% e il 70% della propria capacità produttiva di memorie entro il 2030. Si tratta di una strategia che può offrire maggiore stabilità commerciale, ma che mostra anche quanto sia importante per i produttori assicurarsi in anticipo clienti e volumi di vendita.
Un altro possibile vantaggio riguarda i rapporti con gli investitori. Previsioni di domanda elevata e contratti pluriennali possono contribuire a rafforzare la fiducia nella redditività futura dell'azienda, soprattutto quando sono accompagnati da risultati finanziari solidi. Il possibile conflitto d'interessi potrebbe giocare un altro ruolo cruciale. Le memorie HBM utilizzate nei sistemi dedicati all'intelligenza artificiale richiedono processi di fabbricazione e assemblaggio più complessi rispetto alle tradizionali DRAM destinate a PC e smartphone. Inoltre, possono offrire margini particolarmente interessanti, incentivando i produttori a destinare loro una quota crescente delle risorse disponibili.
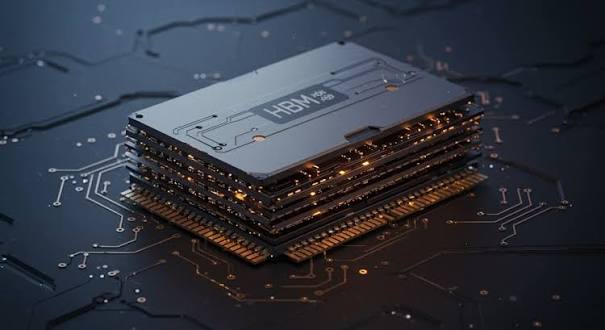
Questa riallocazione può ridurre lo spazio riservato alle memorie consumer e contribuire a mantenere limitata l'offerta di DRAM tradizionali. TrendForce ha evidenziato proprio questo meccanismo: la crescente domanda di HBM assorbe una quota maggiore della capacità produttiva, senza che l'aumento delle risorse impiegate si traduca necessariamente in un incremento proporzionale della quantità complessiva di memoria disponibile. Ciò può alimentare la pressione sui prezzi, con conseguenze dirette per chi deve acquistare o aggiornare un computer.
In uno scenario simile, i produttori possono beneficiare di prezzi più elevati e di una domanda superiore all'offerta, mentre destinare rapidamente più capacità alle memorie consumer potrebbe risultare meno conveniente rispetto a investire nei prodotti richiesti dal mercato dell'IA. C'è anche da considerare che, quando vengono presentati i risultati trimestrali, i dirigenti tendono generalmente a mantenere una certa coerenza con le previsioni già espresse in precedenza.
Se la domanda continua a crescere e gli investimenti richiedono anni per tradursi in nuova produzione, sarebbe poco realistico aspettarsi un improvviso cambio di prospettiva da un trimestre all'altro. Questo non rende automaticamente corrette le previsioni fino al 2030, sebbene siano poco rassicuranti.
Alternative e conseguenze
Nel frattempo, per cercare di far fronte alla crisi, alcune aziende stanno valutando soluzioni che rischiano di rappresentare un passo indietro per i consumatori. Gli smartphone Android più economici, ad esempio, potrebbero fermarsi a soli 4 GB di RAM nel 2027, mentre alcuni produttori starebbero valutando di tornare alle DDR4 per contenere i costi, diventati ormai molto elevati per le più recenti DDR5. Già lo scorso anno si diceva che ASUS, ad esempio, avrebbe pianificato un aumento della produzione di schede madri basate su DDR4 a partire dal primo trimestre del 2026.
In conclusione, la crisi delle RAM nasce da uno squilibrio tra domanda e offerta, alimentato soprattutto dal boom dell'intelligenza artificiale e dalla crescente richiesta di chip per i data center. Non possiamo ovviamente dire con certezza che i produttori stiano enfatizzando la situazione per trarne vantaggio, ma non si può neanche negare che un mercato caratterizzato da una forte domanda e da prezzi elevati possa favorire i loro risultati economici. Resta da capire quanto durerà davvero questa fase.
Nel frattempo, però, a pagarne le conseguenze sono soprattutto i consumatori, che rischiano di spendere di più per PC e smartphone o di doversi accontentare di dispositivi con specifiche tecniche meno interessanti. Come sempre, fateci sapere che ne pensate nei commenti qui sotto.
