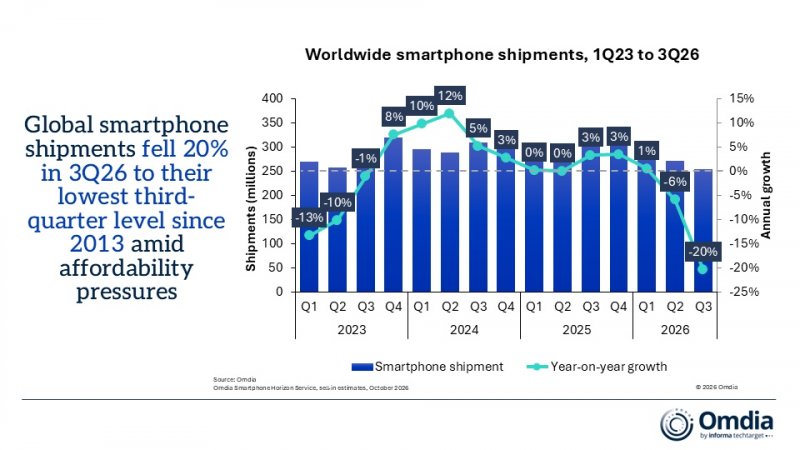
La crisi del mercato smartphone non si limita alla contrazione delle spedizioni registrata nel terzo trimestre del 2026. Il nuovo rapporto di Omdia, che aggiorna le stime preliminari pubblicate a metà ottobre, quantifica in 254,7 milioni le unità distribuite nel mondo, con un calo del 20% su base annua e il risultato più basso per il periodo dal 2013. Il dato conferma la pressione esercitata dai rincari delle memorie e degli altri componenti, ma l'attenzione si sposta anche sulle prospettive dei prossimi mesi e sulle difficoltà dei canali di vendita.
Secondo Omdia, le spedizioni globali diminuiranno del 12% nell'intero 2026. La situazione dovrebbe peggiorare ancora nel 2027, seppure con una flessione più contenuta. La disponibilità limitata delle memorie, comprese quelle ad alta larghezza di banda utilizzate nei sistemi per l'intelligenza artificiale, rischia infatti di mantenere elevati i costi di produzione e di impedire un rapido ritorno a prezzi più accessibili.
In Europa spedizioni di smartphone in calo del 19% nel terzo trimestre
I dati regionali di Omdia mostrano che la crisi del mercato smartphone coinvolge anche l'Europa. Nel terzo trimestre del 2026 le spedizioni sono diminuite del 19% su base annua, passando da circa 38,5 a 31,2 milioni di unità. La contrazione è vicina a quella globale, pari al 20%, e conferma come il rincaro dei componenti e la prudenza dei consumatori stiano condizionando anche un mercato maturo.
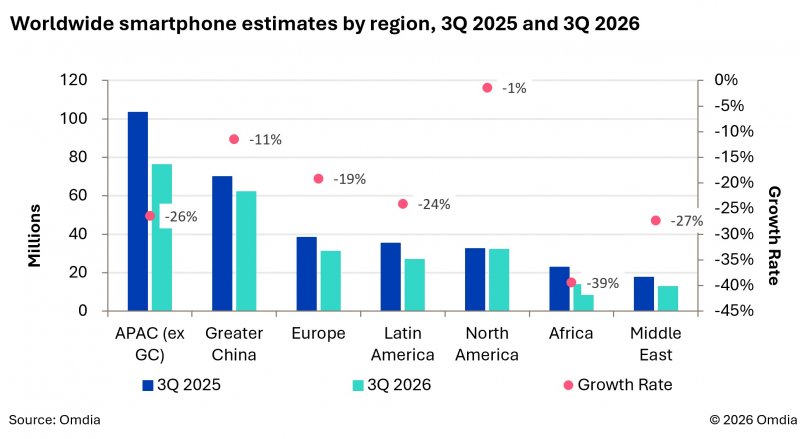
La situazione è ancora più critica in altre aree. L'Africa registra il calo più marcato, con spedizioni in diminuzione del 39%, seguita dal Medio Oriente con il 27% e dall'America Latina con il 24%. Anche l'Asia-Pacifico, esclusa la Cina, perde il 26%, mentre la Cina continentale limita la flessione all'11%. Il Nord America si dimostra invece il mercato più resistente, con una riduzione di appena l'1% rispetto allo stesso trimestre del 2025.
Per l'Europa, il dato del terzo trimestre rappresenta un segnale importante in vista della stagione natalizia. I prezzi elevati riducono il margine per gli acquisti impulsivi e rendono più difficile sostenere i volumi nella fascia economica, mentre i distributori devono impegnare più capitale per rifornire i magazzini. Il report non fornisce una ripartizione europea per fascia di prezzo o per produttore, quindi non consente di quantificare quanto il calo sia concentrato sui modelli più accessibili. Il dato regionale conferma però che la contrazione non riguarda soltanto i mercati emergenti.
Il problema non riguarda soltanto la domanda. I distributori e i negozianti stanno gestendo le scorte con maggiore cautela, perché acquistare dispositivi più costosi richiede più capitale e aumenta il rischio di ritrovarsi con prodotti invenduti. Secondo Omdia, gli operatori più grandi, come gli operatori telefonici e le catene di elettronica, sono meglio attrezzati per sostenere questi costi, mentre i rivenditori indipendenti rischiano di subire maggiormente la riduzione dei margini e il rallentamento delle vendite.
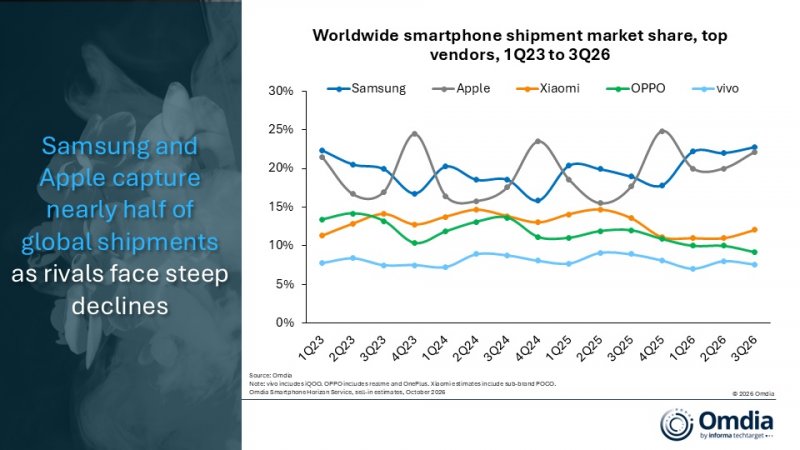
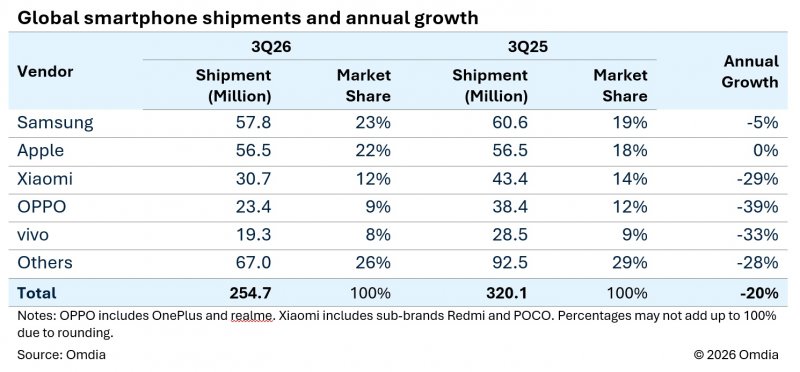
I produttori stanno reagendo riducendo il numero di varianti, rivedendo le configurazioni di RAM e archiviazione e concentrandosi sui mercati e sui modelli più redditizi. A queste strategie si affiancano finanziamenti, permute e servizi aggiuntivi, strumenti utili per rendere più accessibili dispositivi dai prezzi crescenti senza ricorrere a sconti generalizzati.
Il mercato potrebbe quindi uscire dalla crisi con un'offerta più concentrata sui modelli di fascia medio-alta. Per l'Europa, dove il prezzo medio ha già raggiunto livelli record, il rischio è che la riduzione dei volumi si accompagni a una scelta più limitata per chi cerca uno smartphone economico. La nuova sfida dei produttori non sarà soltanto vendere meno dispositivi, ma convincere gli utenti a spendere di più in un periodo in cui il potere d'acquisto resta sotto pressione.
