Il mercato degli smartphone sta attraversando una fase in cui il valore delle vendite cresce mentre il numero di dispositivi commercializzati diminuisce. Nel terzo trimestre del 2026 i ricavi complessivi hanno raggiunto 114 miliardi di dollari, con un incremento del 3% rispetto allo stesso periodo dello scorso anno. Le spedizioni hanno invece registrato una contrazione del 19%, evidenziando una distanza sempre più marcata tra volumi e fatturato.
A sostenere il risultato è stato soprattutto l'aumento del prezzo medio di vendita, che ha raggiunto 442 dollari, equivalenti a circa 380 euro. Si tratta del livello più alto mai registrato per un trimestre, con una crescita annuale del 27%. Secondo l'ultima analisi di Counterpoint Research, a incidere sono stati la maggiore diffusione dei modelli premium, un cambiamento nella composizione dell'offerta e il rincaro dei componenti, in particolare delle memorie.
Apple conquista il 50% dei ricavi globali degli smartphone
La crescita del prezzo medio non significa necessariamente maggiori guadagni per i produttori. L'aumento dei costi delle memorie sta infatti comprimendo i margini e spingendo diversi marchi a rivedere le proprie strategie commerciali. Come spiega Shilpi Jain, Senior Analyst di Counterpoint Research, le aziende stanno aumentando i prezzi, riducendo il numero di modelli meno redditizi e concentrando le risorse sui prodotti di punta e sui mercati più importanti. Il segmento entry-level è particolarmente esposto, perché offre meno possibilità di trasferire i rincari sui consumatori senza compromettere la competitività.
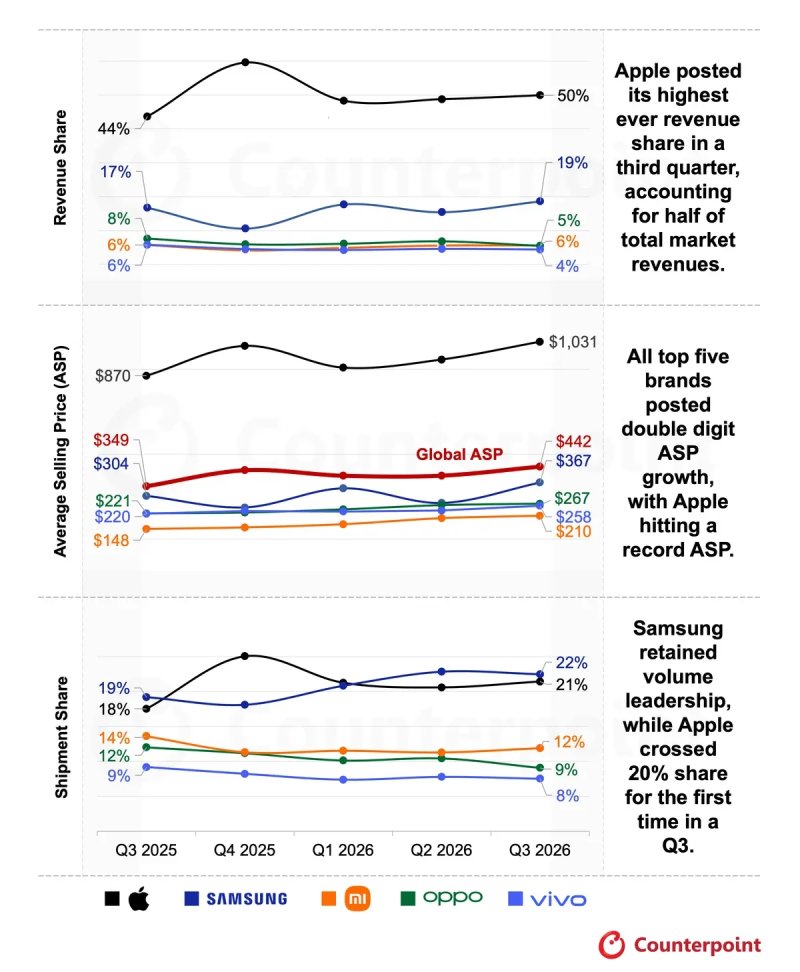
Apple è stata la principale beneficiaria delle dinamiche del trimestre. L'azienda ha registrato ricavi in aumento del 17% su base annua, raggiungendo il proprio record per un terzo trimestre e conquistando il 50% del fatturato globale degli smartphone. Anche il prezzo medio è cresciuto del 19%, mentre le spedizioni sono rimaste sostanzialmente stabili.
Il risultato è legato alla domanda sostenuta per la famiglia iPhone 17 e ai primi riscontri commerciali della serie iPhone 18 Pro. Secondo il Research Director Tarun Pathak, Apple dispone di un potere di determinazione dei prezzi che le permette di trasferire parte dei maggiori costi sui consumatori senza provocare un calo significativo della domanda. Hanno contribuito anche i prezzi di lancio più elevati dei modelli Pro, gli aumenti applicati ad alcuni dispositivi delle generazioni precedenti e l'assenza del modello base iPhone 18 dal lancio iniziale.
Samsung si è classificata al secondo posto per ricavi, con una quota del 19% e una crescita annuale del 14%. Il produttore coreano ha mantenuto invece la leadership nelle spedizioni, con il 22% del mercato. Il prezzo medio è aumentato del 21%, arrivando a 367 dollari, grazie agli adeguamenti dei listini della famiglia Galaxy A e al contributo dei modelli più costosi, tra cui Galaxy S26 Ultra e Z Fold8. La filiera produttiva integrata ha inoltre aiutato Samsung ad assorbire parte dell'aumento dei costi delle memorie.
Per Xiaomi i ricavi sono rimasti sostanzialmente invariati rispetto al terzo trimestre del 2025. L'aumento a doppia cifra del prezzo medio ha compensato la contrazione delle spedizioni, anche grazie a una strategia che sta progressivamente spostando l'offerta dai modelli più economici verso le fasce media e medio-alta. Tra i prodotti che hanno contribuito maggiormente figurano Redmi Note 15 e Xiaomi 17T. La situazione è stata più difficile per OPPO e vivo, i cui ricavi sono diminuiti rispettivamente del 26% e del 22%. In entrambi i casi, la crescita del prezzo medio non è stata sufficiente a compensare la riduzione dei volumi.
I due produttori stanno dando priorità alla redditività, ridimensionando le attività nei mercati meno strategici e concentrandosi sui modelli di punta. OPPO ha registrato miglioramenti nel segmento medio, anche grazie alla famiglia A6, mentre per vivo la crescita dei prezzi medi è stata trainata soprattutto dai prodotti di fascia medio-alta e premium, tra cui le serie S60 5G, V70 e X300.
Counterpoint prevede un peggioramento dei ricavi globali già nel quarto trimestre del 2026. La diminuzione delle spedizioni dovrebbe infatti superare i benefici derivanti dall'aumento dei prezzi medi, portando il fatturato complessivo in territorio negativo. Il risultato positivo dei primi tre trimestri dovrebbe comunque consentire al mercato di chiudere l'intero 2026 con ricavi superiori a quelli dell'anno precedente.
Per il 2027 le prospettive indicano un'ulteriore contrazione delle spedizioni, seppure meno marcata rispetto a quella attesa per il 2026. I prezzi medi dovrebbero però continuare a salire, sostenendo una crescita dei ricavi superiore a quella registrata quest'anno. I costi elevati delle memorie continueranno a pesare sui margini e potrebbero tradursi in nuovi aumenti dei listini. Un allentamento delle pressioni è atteso soltanto nel 2028, quando i produttori potrebbero utilizzare i risparmi per migliorare le caratteristiche dei dispositivi anziché ridurne i prezzi.
