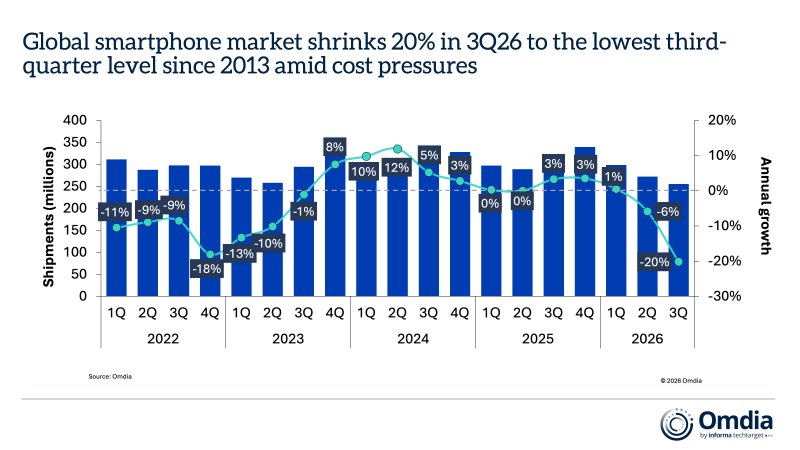
Secondo le stime preliminari pubblicate da Omdia, le spedizioni globali di smartphone nel terzo trimestre del 2026 hanno registrato un crollo del 20% su base annua, segnando una decisa accelerazione della crisi rispetto alla flessione del 6% registrata nel secondo trimestre.
I volumi sono calati anche su base sequenziale, vanificando la spinta tradizionalmente offerta dall'uscita dei nuovi flagship autunnali e dai rifornimenti dei canali di distribuzione in vista del periodo natalizio. A pesare in modo determinante è la continua pressione sui costi delle memorie RAM e dello storage flash, che ha azzerato i margini operativi sui dispositivi di fascia medio-bassa, costringendo i produttori a tagliare drasticamente la produzione dei modelli più economici.
Duopolio premium tra Samsung e Apple
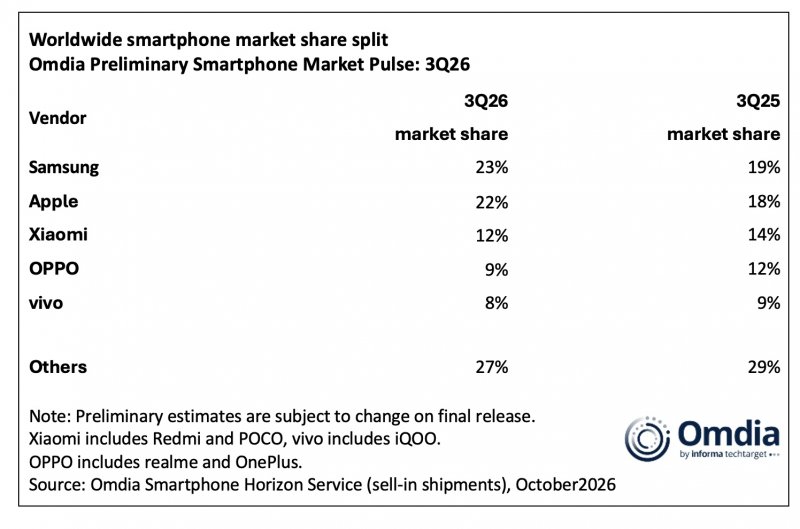
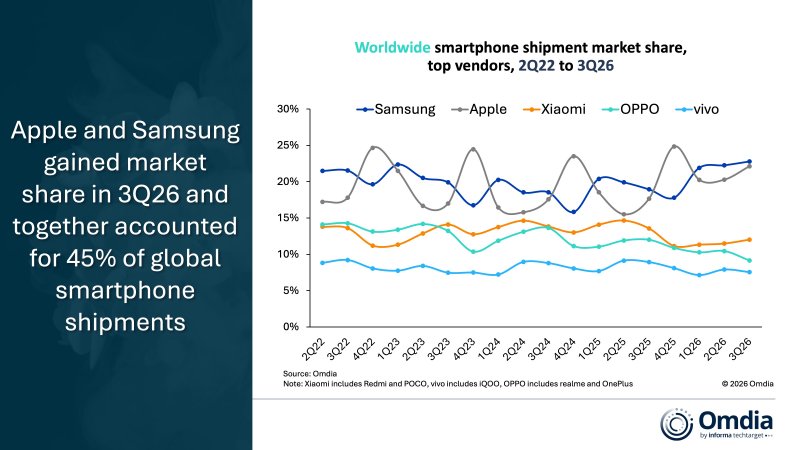
Il quadro della competizione evidenzia una polarizzazione sempre più marcata: Samsung e Apple controllano insieme il 45% delle spedizioni mondiali, guadagnando circa 8 punti percentuali rispetto allo stesso periodo del 2025. Samsung, con il 23% di market share, mantiene la prima posizione a livello globale difendendo la quota di mercato nonostante la contrazione dei volumi complessivi. A fare da scudo hanno contribuito la capillarità distributiva e il lancio estivo dei nuovi pieghevoli di punta, Galaxy Z Fold8 e Galaxy Z Flip8.
Apple, con il 22% di market share, segue a un solo punto percentuale di distanza, mostrando una tenuta straordinaria rispetto al resto dell'industria. Cupertino ha capitalizzato sulla domanda residua della serie iPhone 17 e sul debutto a settembre della linea iPhone 18 Pro e Pro Max. A questi si è aggiunto lo storico debutto nella categoria dei dispositivi flessibili con il nuovo iPhone Duo, affiancato dall'ecosistema software di Apple Intelligence come leva di fidelizzazione degli utenti premium.
Chi fa della convenienza e dei grandi volumi il proprio modello di business sta pagando il conto più salato della crisi della supply chain. Xiaomi, al terzo posto con il 12% di quote, conserva il podio ma subisce il duro impatto del caro-componenti, che incide fortemente sui cataloghi orientati al rapporto qualità/prezzo. OPPO (con i marchi realme e OnePlus) si ferma al 9%, mentre vivo chiude la top five con l'8%.
Impossibilitati a mantenere i prezzi contenuti senza andare in perdita, i marchi asiatici stanno riducendo i volumi dell'offerta entry-level nei mercati emergenti, concentrando gli sforzi sui modelli a maggiore marginalità per preservare la redditività aziendale.
Secondo le analisi di Omdia, poi, le promozioni di fine anno e il periodo natalizio non basteranno a compensare i rincari strutturali dei componenti. Come sottolineano gli analisti Hayden Hou e Lucas Zhong, la crisi del 2026 non è una semplice flessione passeggera, ma una ristrutturazione dell'intero settore: i produttori che riusciranno a sviluppare partnership di finanziamento all'acquisto e canali premium solidi usciranno rafforzati, mentre chi dipende dalla fascia ultra-economica rischia di perdere quote di mercato difficili da recuperare.
